Sale & leaseback: slimme vastgoedstrategie voor bedrijven
Een onderneming kan miljoenen euro’s aan vermogen in haar eigen bedrijfspand hebben zitten.
Dat vastgoed kan uitstekend functioneren.
Het bedrijf hoeft niet te verhuizen.
En toch kan verkoop rationeel zijn.
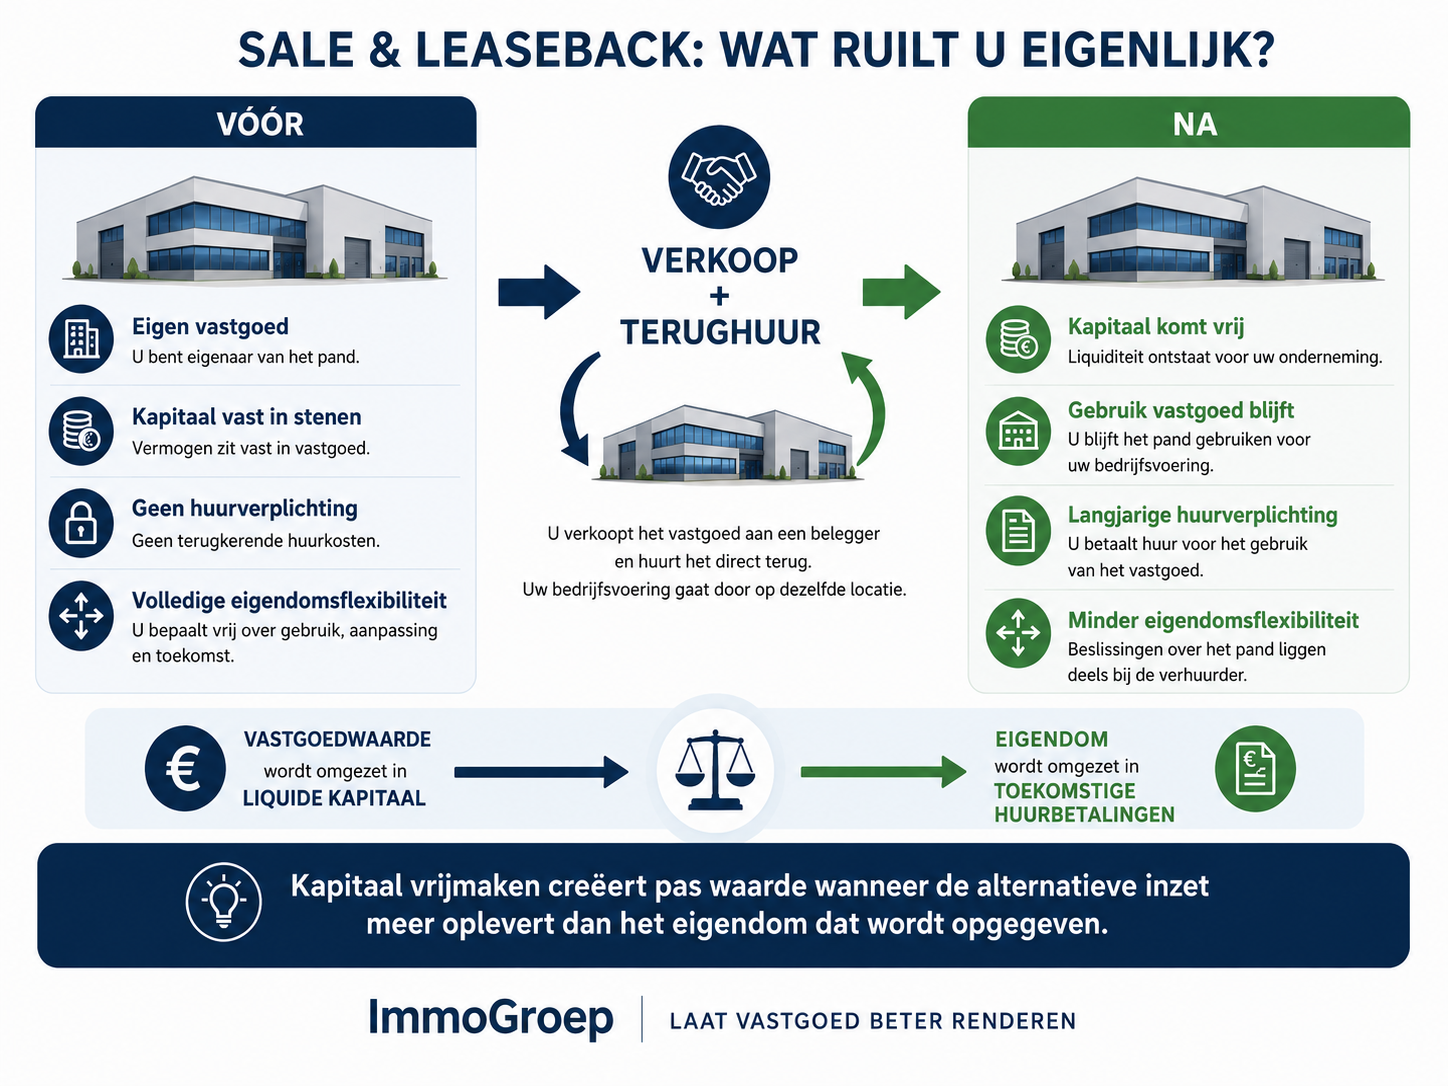
Bij een sale & leaseback verkoopt een eigenaar-gebruiker zijn vastgoed aan een belegger en huurt hij hetzelfde pand direct terug.
De bedrijfsvoering kan daardoor op dezelfde locatie doorgaan, terwijl het vermogen dat in stenen zat wordt vrijgemaakt.
Dat klinkt aantrekkelijk.
Maar er gebeurt tegelijkertijd iets wezenlijks:
Vast vermogen wordt liquide kapitaal — en eigendom wordt een langjarige huurverplichting.
Daarom moet een sale & leaseback niet alleen worden beoordeeld als vastgoedtransactie.
Het is ook een beslissing over kapitaalallocatie, financiering, flexibiliteit en toekomstig vastgoedrisico.
Vastgoed verkopen is niet hetzelfde als waarde creëren
Stel dat een onderneming een pand bezit met een marktwaarde van €5 miljoen.
Door het pand te verkopen komt ongeveer €5 miljoen bruto aan liquiditeit beschikbaar.
Dat kan indrukwekkend ogen.
Maar die €5 miljoen is geen nieuw verdiend vermogen.
De onderneming bezat die waarde immers al — alleen in vastgoed in plaats van in liquide middelen.
De economische vraag is daarom niet:
“Hoeveel geld komt er vrij?”
maar:
“Wat kan de onderneming met dat vrijgekomen kapitaal verdienen, en wat kost het om het vastgoed daarna terug te huren?”
De kernvraag: waar rendeert het kapitaal het beste?
Voor veel bedrijven is vastgoed niet de kernactiviteit.
Een producent verdient zijn geld met productie.
Een logistieke onderneming met distributie.
Een retailer met verkoop.
Een zorgorganisatie met zorgverlening.
Wanneer een groot bedrag aan eigen vermogen vastzit in grond en gebouwen, kan dat kapitaal niet tegelijkertijd worden gebruikt voor nieuwe machines, acquisities, digitalisering, werkkapitaal, schuldreductie of uitbreiding van de kernactiviteiten.
Dat verklaart de aantrekkingskracht van sale & leaseback.
In Europa wordt deze structuur veel gebruikt om vermogen uit vastgoed vrij te maken, terwijl strategisch belangrijk vastgoed operationeel beschikbaar blijft. Vrijgekomen middelen kunnen vervolgens bijvoorbeeld worden ingezet voor schuldreductie, investeringen in de kernactiviteit of verdere groei.
Sale & leaseback creëert vooral waarde wanneer het vrijgekomen kapitaal elders productiever kan worden ingezet dan in het vastgoed zelf.
Pas daar begint de echte sale & leasebackanalyse.
Verkoopprijs en huurprijs horen bij dezelfde rekensom
Daarmee komen we bij misschien wel het belangrijkste punt.
De verkoopprijs en de terug te betalen huur kunnen niet los van elkaar worden bekeken.
Een belegger koopt immers geen leeg gebouw.
Hij koopt een gebouw mét een huurder, huurcontract en toekomstige inkomstenstroom.
Stel:
- verkoopprijs vastgoed: €5.000.000
- jaarlijkse aanvangshuur: €325.000
De verhouding tussen de eerste jaarhuur en de koopsom bedraagt dan eenvoudig berekend 6,5%.
Maar stel dat de verkoper graag €5,5 miljoen wil ontvangen.
Wanneer de belegger voor hetzelfde risicoprofiel ongeveer dezelfde verhouding tussen prijs en huur verlangt, zal daar ook een hogere huur tegenover moeten staan.
Bijvoorbeeld circa €360.000 per jaar.
De onderneming ontvangt dan bij verkoop €500.000 extra, maar betaalt vervolgens jaarlijks ongeveer €35.000 meer huur — mogelijk gedurende vijftien of twintig jaar en doorgaans ook geïndexeerd.
Een hogere verkoopprijs is dus niet automatisch gratis extra opbrengst. Zij kan worden terugbetaald via de toekomstige huurverplichting.
Dit is precies waar onderhandelingen over sale & leaseback regelmatig verkeerd kunnen worden geïnterpreteerd.
De hoogste bieding is niet noodzakelijk de economisch beste transactie.
De huurovereenkomst bepaalt mede de verkoopwaarde
Bij een sale & leaseback verkoopt de onderneming eigenlijk twee dingen tegelijk:
het vastgoed én een toekomstige inkomstenstroom voor de koper.
Daarom wordt de kwaliteit van de toekomstige huurovereenkomst een belangrijk onderdeel van de prijs.
Een belegger kijkt bijvoorbeeld naar:
- financiële kwaliteit van de huurder;
- huurtermijn;
- indexering;
- markthuur versus contracthuur;
- breakmogelijkheden;
- zekerheden;
- onderhoudsverdeling;
- investeringsverplichtingen;
- alternatieve verhuurbaarheid;
- en de kwaliteit en locatie van het vastgoed.
Een financieel sterke onderneming die een marktconforme huur voor vijftien jaar aangaat, kan een aantrekkelijker beleggingsproduct creëren dan dezelfde onderneming met een contract van vijf jaar.
Dat kan zich vertalen in meer beleggersinteresse en mogelijk een hogere vastgoedwaarde.
Maar voor de onderneming zelf ontstaat tegelijkertijd een langere verplichting.
Wat voor de belegger zekerheid is, kan voor de gebruiker juist verlies aan flexibiliteit betekenen.
Een lange huurtermijn kan duur worden wanneer het bedrijf verandert
Een onderneming weet zelden exact hoe haar vastgoedbehoefte er over vijftien jaar uitziet.
Misschien groeit zij.
Misschien automatiseert zij.
Misschien wordt productie geconsolideerd.
Misschien verandert de logistieke structuur.
Of misschien is juist minder kantoor- of bedrijfsruimte nodig.
Bij vastgoed in eigendom kan een onderneming zelf beslissen om uit te breiden, te verbouwen, te verkopen of een andere bestemming te onderzoeken.
Na een sale & leaseback ligt dat anders.
Dan worden wijzigingen mede afhankelijk van de huurovereenkomst en de nieuwe eigenaar.
Daarom horen onderwerpen als uitbreidingsmogelijkheden, verbouwing, onderverhuur, indeplaatsstelling, breakopties, koopopties en voorkeursrechten al tijdens de structurering van de transactie op tafel.
Een goede sale & leaseback verkoopt niet alleen vastgoed tegen een goede prijs; zij behoudt ook voldoende operationele bewegingsruimte voor de onderneming.
Niet ieder bedrijfspand is even geschikt om te verkopen
Daarmee ontstaat een belangrijk onderscheid tussen operationeel noodzakelijk vastgoed en vastgoed dat ook strategische eigendomswaarde heeft.
Een standaard distributiehal op een locatie waar meerdere alternatieven beschikbaar zijn, kan relatief eenvoudig als gebruiksobject worden beschouwd.
Maar denk aan:
- een fabriek met zeer specifieke installaties;
- een locatie met uitzonderlijke stroomcapaciteit;
- strategisch gelegen grond met uitbreidingspotentieel;
- een bedrijfsterrein waarvan toekomstige ontwikkeling relevant kan worden;
- een object waarvan het gebruik sterk met productieprocessen is verweven.
Daar kan eigendom zelf strategische waarde hebben.
Zeker nu beschikbare grond, netcapaciteit en geschikte bedrijfslocaties steeds schaarser worden, kan het onverstandig zijn uitsluitend naar de huidige marktwaarde te kijken.
Vastgoed dat vandaag niet tot de kernactiviteit behoort, kan toch een strategische asset voor morgen zijn.
Sale & leaseback is ook een financieringsbeslissing
Sale & leaseback wordt regelmatig bekeken als alternatief voor bancaire financiering.
In plaats van extra geld te lenen met het vastgoed als zekerheid, wordt het vastgoed verkocht en gaat de onderneming een huurverplichting aan.
Daarom moet een onderneming eigenlijk twee scenario’s naast elkaar zetten.
Scenario A – vastgoed behouden
- bestaande of nieuwe financiering;
- rente en aflossing;
- onderhoud en investeringen;
- toekomstige waardeontwikkeling;
- kapitaal blijft in het vastgoed.
Scenario B – sale & leaseback
- netto verkoopopbrengst;
- aflossing van eventuele vastgoedfinanciering;
- transactiekosten en fiscaliteit;
- toekomstige huurbetalingen;
- indexering;
- en de bestemming van het vrijgekomen kapitaal.
Pas wanneer beide scenario’s over dezelfde periode worden doorgerekend, ontstaat een zinvolle vergelijking.
Want een sale & leaseback kan vandaag veel liquiditeit opleveren, maar creëert tegelijkertijd jarenlang vaste huisvestingslasten.
De relevante vergelijking is daarom niet verkoop versus niets doen, maar sale & leaseback versus de alternatieve financierings- en eigendomsstructuur.
De huurverplichting blijft gewoon een verplichting
Een sale & leaseback verandert de juridische en economische positie van de onderneming.
Na verkoop is het vastgoed niet langer in eigendom, maar het gebruik ervan blijft afhankelijk van de huurovereenkomst.
Daarmee ontstaat een structurele betalingsverplichting.
Bij ondernemingen die volgens IFRS rapporteren, betekent dit bovendien niet simpelweg dat het vastgoed van de balans verdwijnt en er niets voor terugkomt.
Onder IFRS 16 kan bij een sale-and-leasebacktransactie onder meer een gebruiksrecht en een leaseverplichting ontstaan.
De precieze verwerking hangt af van de voorwaarden van de transactie en de toepasselijke verslaggevingsregels.
Voor ondernemingen die andere verslaggevingsregels toepassen, kan de boekhoudkundige behandeling anders zijn.
Maar economisch blijft één punt overeind:
de onderneming heeft het vastgoed verkocht, maar moet blijven betalen om het te kunnen gebruiken.
Daarom moet sale & leaseback niet worden gezien als een eenvoudige manier om verplichtingen te laten verdwijnen.
Eigendom verdwijnt; de huisvestingsverplichting niet.
Ook transactiekosten kunnen aanzienlijk zijn
Bij de rekensom horen ook de kosten van de transactie zelf.
Bij de aankoop van een Nederlands bedrijfspand bedraagt de overdrachtsbelasting in 2026 in beginsel 10,4%.
Die belasting wordt doorgaans door de koper betaald, maar maakt wel deel uit van diens totale acquisitiekosten. Daardoor kan zij indirect invloed hebben op wat een belegger bereid is voor het vastgoed te betalen.
Daarnaast kunnen, afhankelijk van de situatie, onder meer spelen:
- notaris- en advieskosten;
- taxatiekosten;
- financieringskosten;
- btw-aspecten;
- vennootschapsbelasting over een eventuele boekwinst;
- juridische en due-diligencekosten.
De precieze fiscale behandeling verschilt per structuur en onderneming.
Daarom hoort bij een concrete sale & leaseback altijd een aparte fiscale, juridische en financiële toets.
De bruto verkoopprijs is dus niet hetzelfde als het bedrag dat uiteindelijk vrij beschikbaar komt voor de onderneming.
De verkoopprijs mag niet de enige succesmaatstaf zijn
Stel dat twee beleggers bieden.
Belegger A biedt €5 miljoen en vraagt een marktconforme huur met relatief flexibele contractvoorwaarden.
Belegger B biedt €5,4 miljoen, maar wil een hogere huur, langere looptijd, zwaardere indexering en minder flexibiliteit.
Wanneer alleen de verkoopprijs wordt vergeleken, lijkt belegger B aantrekkelijker.
Maar de onderneming kan die hogere opbrengst vervolgens jarenlang gedeeltelijk terugbetalen via hogere huurverplichtingen en minder bewegingsruimte.
Daarom moet iedere bieding worden vertaald naar de totale economische positie.
Niet alleen:
“Wat ontvangen we vandaag?”
maar ook:
“Wat betalen en verliezen we gedurende de gehele huurperiode?”
Een goede sale & leasebackanalyse vergelijkt dus niet uitsluitend biedingen op verkoopprijs, maar ook huur, indexatie, looptijd, flexibiliteit, onderhoudsverplichtingen en overige contractvoorwaarden.
De beste bieding is niet per definitie de hoogste bieding, maar de transactie met de beste totale economische uitkomst.
Maak van de huur een contante-waardeberekening
Om verschillende sale & leasebackvoorstellen goed met elkaar te vergelijken, helpt het om de toekomstige huurverplichting terug te rekenen naar een waarde van vandaag.
Niet om één magisch cijfer te produceren, maar om verkoopopbrengst en toekomstige lasten op dezelfde economische basis te kunnen beoordelen.
Stel dat een onderneming gedurende vijftien jaar €350.000 huur per jaar betaalt.
Dat is nominaal al €5,25 miljoen, nog vóór eventuele indexering.
Bij jaarlijkse indexatie loopt het totaal verder op.
Maar €350.000 die over vijftien jaar wordt betaald, heeft niet dezelfde economische waarde als €350.000 vandaag.
Daarom kan een discounted cashflowanalyse (DCF) inzicht geven in de werkelijke economische betekenis van de toekomstige huurverplichting.
Daarbij kunnen onder meer worden meegenomen:
- aanvangshuur;
- indexatie;
- contractduur;
- eventuele breakmomenten;
- onderhouds- en investeringsverplichtingen;
- overige contractuele lasten;
- en de gehanteerde disconteringsvoet.
Zo ontstaat een betere vergelijking tussen wat vandaag wordt ontvangen en wat gedurende de komende jaren moet worden betaald.
De verkoopopbrengst wordt vandaag ontvangen. De huurverplichting wordt jarenlang betaald. Alleen wanneer beide naar dezelfde economische basis worden vertaald, ontstaat een eerlijke vergelijking.
Wat gebeurt er met de vrijgekomen €5 miljoen?
En dan komen we terug bij de oorspronkelijke vraag.
Waarom wordt het vastgoed eigenlijk verkocht?
Wanneer het antwoord alleen is:
“Omdat we €5 miljoen kunnen vrijmaken”
is de analyse nog niet compleet.
Wat gebeurt daarna met dat geld?
Wordt een dure schuld afgelost?
Wordt een nieuwe productielijn gekocht?
Kan de onderneming ermee groeien of een overname financieren?
Wordt werkkapitaal versterkt?
Of blijft een groot deel van het geld vervolgens ongebruikt op de balans staan?
Een sale & leaseback waarbij het vrijgekomen kapitaal tegen een aantrekkelijk rendement in de kernactiviteit wordt ingezet, kan economisch zeer interessant zijn.
Een sale & leaseback waarbij waardevol vastgoed wordt verkocht zonder duidelijke bestemming voor het vrijgekomen vermogen, is veel minder vanzelfsprekend.
Kapitaal vrijmaken is geen strategie. De bestemming van het vrijgekomen kapitaal maakt het tot een strategie.
Wanneer kan sale & leaseback aantrekkelijk zijn?
Sale & leaseback kan bijvoorbeeld logisch zijn wanneer:
1. Veel vermogen in vastgoed vastzit
terwijl de onderneming aantrekkelijke investeringsmogelijkheden in haar kernactiviteit heeft.
2. Schuldreductie strategisch belangrijk is
en verkoop een wezenlijke verbetering van de financiële positie kan opleveren.
3. Het vastgoed operationeel belangrijk, maar als eigendom niet strategisch is.
4. Er voldoende beleggersvraag naar het object bestaat
waardoor marktconforme verkoop- en huurvoorwaarden kunnen worden gerealiseerd.
5. De onderneming haar toekomstige ruimtebehoefte redelijk goed kan voorspellen.
6. Een marktconforme huur kan worden overeengekomen
die past bij de toekomstige kasstroom van de onderneming.
7. De huurovereenkomst voldoende flexibiliteit behoudt
voor veranderingen in bedrijfsvoering, groei of toekomstige huisvestingsbehoefte.
In zo’n situatie kan sale & leaseback een krachtige manier zijn om een passieve vastgoedpositie om te zetten in actief inzetbaar ondernemingskapitaal.
De structuur wordt vooral interessant wanneer de onderneming het vrijgekomen vermogen aantoonbaar productiever kan inzetten dan het kapitaal dat in het vastgoed vastzat.
Wanneer zou ik juist terughoudend zijn?
Er zijn ook situaties waarin behoud van eigendom aantrekkelijker kan zijn.
Bijvoorbeeld wanneer:
- het vastgoed strategische uitbreidingsmogelijkheden biedt;
- grond, locatie of stroomcapaciteit uitzonderlijk schaars is;
- de onderneming grote veranderingen in haar ruimtebehoefte verwacht;
- het object zeer goedkoop of vrijwel onbelast in eigendom is;
- de gevraagde terughuur relatief hoog is;
- de verkoopprijs onvoldoende aantrekkelijk is;
- het vrijgekomen kapitaal geen duidelijk betere bestemming heeft;
- of de onderneming door verkoop te veel toekomstige flexibiliteit opgeeft.
Ook wanneer een onderneming vandaag vooral liquiditeit nodig heeft, is voorzichtigheid verstandig.
Een kortetermijnbehoefte aan geld kan anders worden omgezet in een huurverplichting die tien, vijftien of twintig jaar doorloopt.
Dat hoeft niet verkeerd te zijn, maar de looptijden van probleem en oplossing moeten wel bij elkaar passen.
Een financieel aantrekkelijke transactie vandaag kan strategisch duur worden wanneer zij de onderneming morgen beperkt.
Zeven vragen vóór een sale & leaseback
Voordat wordt besloten om te verkopen en terug te huren, zouden minimaal deze vragen moeten worden beantwoord:
1. Wat is het vastgoed vandaag werkelijk waard?
2. Welke marktconforme huur hoort bij die waarde?
3. Wat is de contante waarde van de toekomstige huurverplichting?
4. Welke flexibiliteit geeft de onderneming op door het eigendom te verkopen?
5. Welke investeringen en onderhoudsverplichtingen blijven na verkoop bij de gebruiker liggen?
6. Wat gebeurt concreet met het vrijgekomen kapitaal?
7. Levert die alternatieve inzet, na risico, meer op dan behoud van het vastgoed?
Wanneer die zeven vragen overtuigend kunnen worden beantwoord, wordt sale & leaseback een analyseerbare kapitaalbeslissing in plaats van alleen een aantrekkelijke verkoopopbrengst.
Niet vastgoed verkopen om vastgoed te verkopen
Een sale & leaseback kan een krachtige vastgoed- en financieringsstrategie zijn.
Het kan miljoenen aan vast vermogen vrijmaken zonder dat een onderneming haar locatie hoeft te verlaten.
Het kan schuld verminderen.
Groei financieren.
Kapitaal efficiënter inzetten.
En tegelijkertijd voor een belegger een aantrekkelijke langjarige vastgoedbelegging creëren.
Maar de structuur creëert niet automatisch waarde.
De onderneming ruilt eigendom in voor een contractuele verplichting en geeft een deel van haar toekomstige flexibiliteit op.
Daarom moeten verkoopprijs, huur, looptijd, flexibiliteit, financiering en de bestemming van het vrijgekomen kapitaal als één geheel worden beoordeeld.
De belangrijkste vraag bij sale & leaseback is dus niet hoeveel vastgoedwaarde vandaag kan worden verzilverd.
De relevante vraag is of het vrijgekomen kapitaal gedurende de komende jaren méér waarde kan creëren dan het eigendom dat ervoor wordt opgegeven.
Bronnen
[1] CBRE Nederland – Logistics real estate investment market Q1 2026.
Voor de actuele Nederlandse sale-and-leasebackmarkt en de constatering dat minder transacties plaatsvonden door uiteenlopende prijsverwachtingen.
https://www.cbre.nl/en-gb/press-releases/logistics-real-estate-investment-market-makes-a-positive-start-to-the-year-2026
[2] JLL – Raising capital from corporate real estate.
Voor de ontwikkeling van corporate disposals in EMEA en de inzet van sale & leaseback voor kapitaalvrijmaking, schuldreductie en investeringen in de kernactiviteit.
https://www.jll.com/en-sa/insights/raising-capital-from-corporate-real-estate
[3] CBRE Nederland – Transaction Services / Sale-Leaseback.
Voor sale & leaseback als instrument voor kapitaalvrijmaking en alternatieve financiering met behoud van het gebruik van het vastgoed.
https://www.cbre.nl/en-gb/services/plan-lease-and-occupy/transaction-services
[4] IFRS Foundation – IFRS 16 Leases.
Voor de verslaggevingsregels rond sale-and-leasebacktransacties, waaronder de verwerking van gebruiksrecht en leaseverplichting.
https://www.ifrs.org/issued-standards/list-of-standards/ifrs-16-leases/
[5] Belastingdienst – Tarieven overdrachtsbelasting.
Voor het tarief dat geldt bij de verkrijging van niet-woningen zoals bedrijfspanden, kantoren en winkels.
https://www.belastingdienst.nl/wps/wcm/connect/bldcontentnl/belastingdienst/prive/woning/overdrachtsbelasting/tarieven_overdrachtsbelasting/het_tarief_van_de_overdrachtbelasting
Laat uw vastgoed beter presteren
ImmoGroep ondersteunt vastgoedeigenaren bij verhuurbaarheid, exploitatie, positionering en commerciële optimalisatie. Wilt u weten waar binnen uw vastgoed kansen liggen? We denken graag met u mee.
Meer inzichten