Wat is een goede huurder waard? Over contractkwaliteit, looptijd en risico
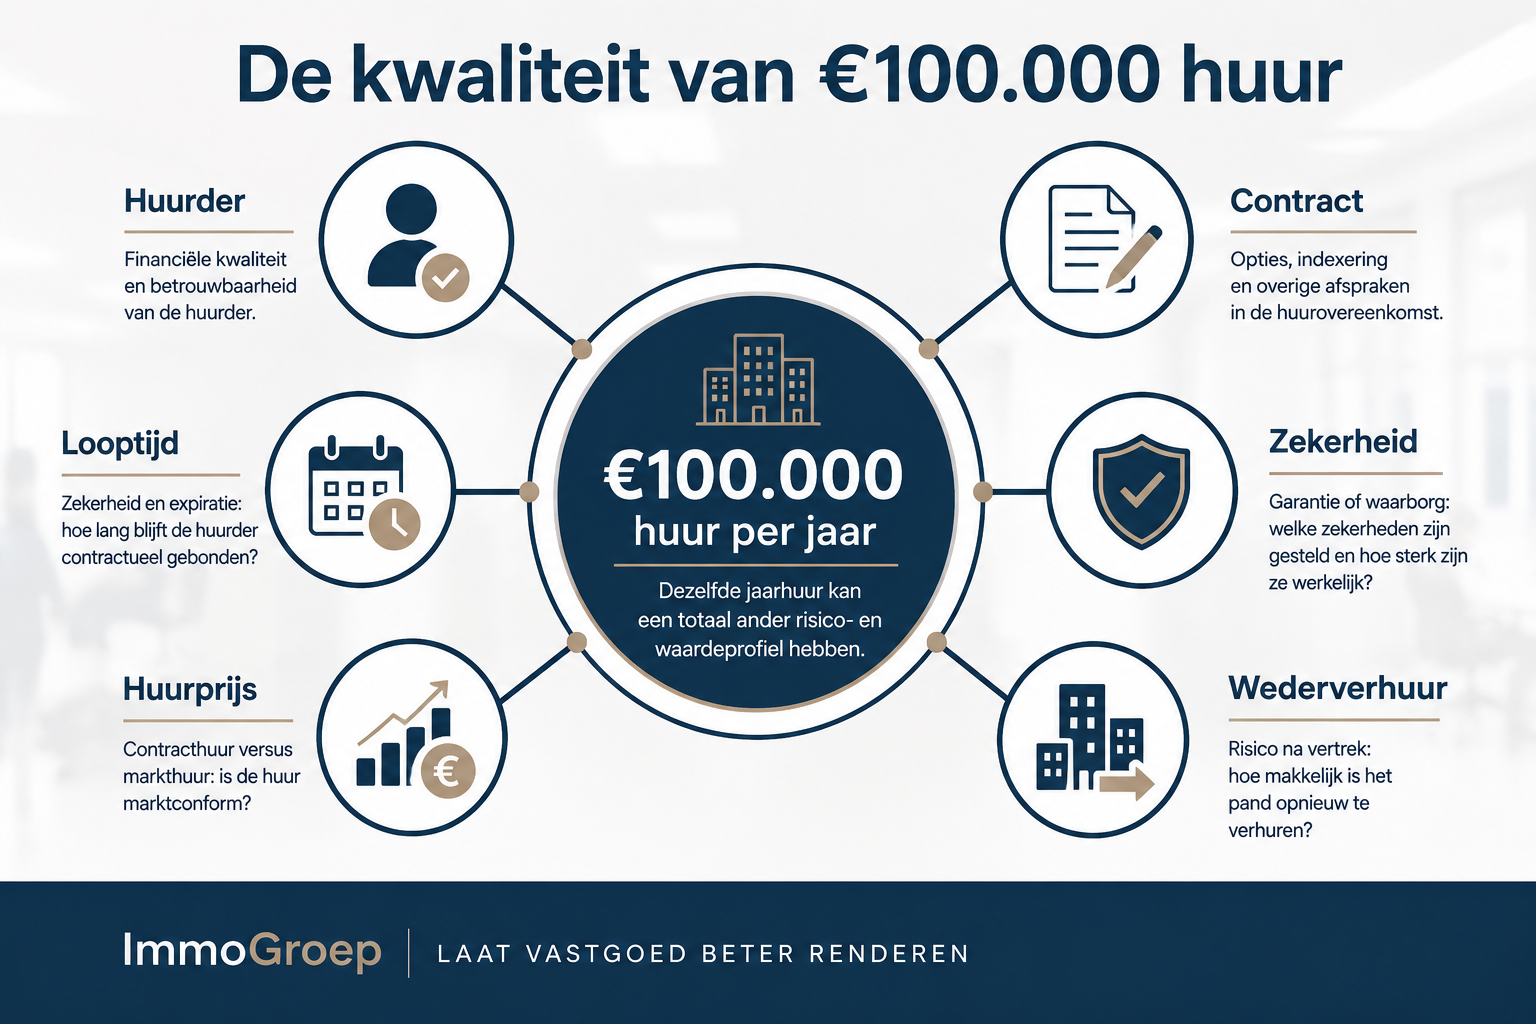
Twee kantoorpanden kunnen allebei €100.000 huur per jaar opleveren en toch economisch heel verschillend zijn.
De huur op de bankrekening is immers maar één onderdeel van het verhaal.
Wie betaalt die huur?
Hoe lang blijft die huurder waarschijnlijk?
Welke afspraken staan werkelijk in de huurovereenkomst?
Kan de huurder tussentijds vertrekken?
Hoe verhoudt de contracthuur zich tot de markthuur?
Welke zekerheden zijn gesteld?
En wat gebeurt er met het pand wanneer de huurder vertrekt?
Juist bij verhuurd vastgoed bepaalt de kwaliteit van de inkomstenstroom voor een belangrijk deel het risico — en daarmee uiteindelijk ook de aantrekkelijkheid en waarde van het vastgoed.
€100.000 huur is daarom niet automatisch €100.000 huurkwaliteit.
Een huurovereenkomst is ook een risicoprofiel
Een verhuurd gebouw wordt vaak snel samengevat in drie gegevens:
de jaarhuur, de resterende looptijd en het aanvangsrendement.
Dat zijn belangrijke cijfers.
Maar ze vertellen onvoldoende over de kwaliteit van de exploitatie.
Een huurovereenkomst is uiteindelijk een afspraak over toekomstige kasstromen. Hoe zekerder die kasstromen zijn, hoe anders een belegger ze kan beoordelen.
Daarom spelen bij de waardering van verhuurd commercieel vastgoed niet alleen de huurprijs en het object zelf een rol. Ook onder meer de resterende contractduur, huurvoorwaarden en financiële kwaliteit van de huurder zijn relevante factoren.
Internationale taxatiestandaarden benoemen bij verhuurd commercieel vastgoed expliciet de resterende looptijd, contractvoorwaarden en financiële sterkte van de huurder als factoren die de vergelijkbaarheid en waarde van een belegging beïnvloeden.
De kwaliteit van een vastgoedbelegging wordt dus mede bepaald door de kwaliteit van het huurcontract dat eraan vastzit.
De eerste vraag is niet hoeveel de huurder betaalt
Een hoge huur is aantrekkelijk.
Maar voordat naar het bedrag wordt gekeken, is een andere vraag minstens zo belangrijk:
hoe waarschijnlijk is het dat deze huurder gedurende de afgesproken periode aan zijn verplichtingen kan blijven voldoen?
Dat wordt vaak aangeduid als de kwaliteit of covenant strength van de huurder.
Daarbij kan worden gekeken naar bijvoorbeeld financiële positie, betalingshistorie, bedrijfsmodel, sector, afhankelijkheid van één opdrachtgever, ontwikkeling van de onderneming en de betekenis van de gehuurde locatie voor de bedrijfsvoering.
Een grote bekende onderneming is daarbij niet automatisch risicoloos.
En een kleinere lokale onderneming is niet automatisch een slechte huurder.
Relevant is vooral de verhouding tussen de financiële draagkracht van de onderneming en de verplichtingen die zij aangaat.
Een huur van €150.000 per jaar kan voor de ene onderneming een beperkte huisvestingslast zijn en voor een andere een zware structurele verplichting.
Een goede huurder is daarom niet simpelweg een grote huurder, maar een huurder waarvan de financiële en operationele positie past bij de aangegane verplichting.
Een lange looptijd is waardevol — maar niet altijd
Ook contractduur speelt een belangrijke rol.
Een huurder die nog acht jaar contractueel gebonden is, biedt op het eerste gezicht meer inkomenszekerheid dan een huurder waarvan het contract over twaalf maanden afloopt.
Daarom wordt bij vastgoedbeleggingen vaak gekeken naar de gewogen gemiddelde resterende huurtermijn. Daarvoor worden termen gebruikt als WALT (Weighted Average Lease Term) en WAULT (Weighted Average Unexpired Lease Term). Beide geven, gewogen naar bijvoorbeeld huurinkomsten, inzicht in hoe lang de bestaande huurcontracten gemiddeld nog doorlopen.
Maar ook dat cijfer kan misleiden wanneer het los wordt bekeken van de rest.
Een lange huurovereenkomst kan bijvoorbeeld zijn afgesloten tegen een huur die inmiddels sterk boven de markt ligt.
Dat lijkt gunstig zolang de huurder blijft betalen.
Maar bij een toekomstige verlenging kan dan een forse neerwaartse huurcorrectie ontstaan.
Andersom kan een lang contract tegen een relatief lage huur de huidige exploitatie beperken, terwijl juist bij expiratie ruimte ontstaat om de huur naar marktniveau te brengen.
En uiteraard telt ook mee of een overeenkomst tussentijdse break-opties, opzegmogelijkheden of andere voorwaarden bevat.
Niet de oorspronkelijke contractduur, maar de werkelijk zekere resterende kasstroom is relevant.
Contracthuur is iets anders dan effectieve huur
Ook bij de huurprijs zelf moet verder worden gekeken dan het bedrag dat bovenaan de huurovereenkomst staat.
Stel dat twee kantoorruimten beide worden verhuurd voor €200 per m² per jaar.
Bij de eerste huurder is geen huurvrije periode overeengekomen.
De tweede huurder krijgt zes maanden huurvrij, een bijdrage aan de inrichting en een deel van de verhuiskosten vergoed.
Op papier hebben beide contracten dezelfde huurprijs.
Economisch niet.
De werkelijke opbrengst gedurende de contractperiode wordt mede beïnvloed door:
- huurvrije perioden;
- investeringsbijdragen;
- incentives;
- makelaars- en marketingkosten;
- eventuele verbouwingskosten voor de huurder;
- niet-doorbelaste exploitatiekosten;
- en de verwachte kosten bij een volgende mutatie.
Daarom is bij het vergelijken van huurtransacties de netto effectieve huur vaak informatiever dan alleen de contracthuur.
Een hoge headline-huur kan commercieel aantrekkelijk ogen terwijl de werkelijke kasstroom aanzienlijk lager ligt.
Zekerheden zijn pas waardevol wanneer ze werkelijk zekerheid bieden
Naast de huurder en de huurprijs speelt ook de zekerheid achter het contract een rol.
Bij commerciële huurovereenkomsten kunnen partijen afspraken maken over bijvoorbeeld een waarborgsom, bankgarantie, concerngarantie of een andere vorm van zekerheid.
Maar ook hier geldt dat de naam van de zekerheid niet voldoende is.
Relevant is onder meer:
wie de zekerheid verstrekt;
voor welk bedrag;
onder welke voorwaarden;
hoe lang zij geldig blijft;
en of zij daadwerkelijk kan worden aangesproken wanneer dat nodig is.
Een bankgarantie van drie maanden huur heeft bijvoorbeeld een andere betekenis dan een concerngarantie van een financieel sterke moedermaatschappij.
Maar ook een concerngarantie is alleen zo sterk als de partij die haar afgeeft en de voorwaarden waaronder zij kan worden ingeroepen.
Bij kantoorruimte wordt in Nederland veel gewerkt met ROZ-modellen. Het actuele ROZ-model voor kantoorruimte en andere bedrijfsruimte in de zin van artikel 7:230a BW dateert uit 2025.
Maar een modelcontract is slechts het vertrekpunt. Partijen kunnen aanvullende of afwijkende afspraken maken.
Daarom moeten altijd de daadwerkelijke huurovereenkomst, algemene bepalingen, addenda en eventuele garanties gezamenlijk worden beoordeeld.
De zekerheid van een huurcontract staat niet in de naam van het model, maar in de afspraken en waarborgen die daadwerkelijk zijn vastgelegd.
Eén sterke huurder of meerdere huurders?
Daarmee komen we bij een dilemma dat bij veel objecten speelt.
Is één grote huurder aantrekkelijker dan meerdere kleinere huurders?
Een sterke huurder met een langlopend contract kan een zeer stabiele exploitatie opleveren.
Maar wanneer die huurder uiteindelijk vertrekt, ontstaat direct 100% leegstand.
Bij meerdere huurders ligt dat anders.
Het vertrek van één huurder betekent dan niet dat het gehele gebouw zonder inkomsten komt te staan.
Daar staat tegenover dat meerdere huurders doorgaans ook meer management, meer contractmomenten, meer mutaties en mogelijk meer investeringen vragen.
Bovendien kan een gebouw met veel kleine huurders een heel andere kopersgroep aanspreken dan hetzelfde gebouw met één langjarige corporate huurder.
Diversificatie verlaagt concentratierisico, maar creëert tegelijkertijd extra operationele complexiteit.
De optimale huurdersmix hangt daarom samen met het gebouw, de locatie, de omvang van de units en de beleggingsstrategie.
Ook de expiratiekalender telt
Bij meerdere huurders ontstaat nog een tweede aandachtspunt.
Niet alleen het aantal contracten telt, maar ook wanneer die contracten eindigen.
Stel dat een gebouw vijf huurders heeft.
Dat lijkt op het eerste gezicht goed gespreid.
Maar wanneer vier contracten in hetzelfde jaar expireren, is de inkomstenstroom veel minder gespreid dan het aantal huurders doet vermoeden.
Een belegger kijkt daarom niet alleen naar de gemiddelde contractduur, maar ook naar de expiratiekalender.
Hoeveel huur loopt binnen één jaar af?
Hoeveel binnen drie jaar?
Zijn breakmomenten geconcentreerd?
Welke huurders willen waarschijnlijk verlengen?
En welke ruimtes moeten bij vertrek opnieuw worden verhuurd?
Daarbij is niet alleen het moment van expiratie relevant, maar ook hoeveel huurinkomsten aan ieder contract zijn gekoppeld. Eén grote huurder die binnenkort kan vertrekken, kan immers meer invloed hebben op de toekomstige kasstroom dan meerdere kleine expiraties samen.
Een portefeuille kan op papier over veel huurders zijn gespreid en toch een groot risico kennen wanneer een belangrijk deel van de huurinkomsten rond hetzelfde moment opnieuw moet worden veiliggesteld.
De beste huurder voor het contract kan de verkeerde huurder voor het gebouw zijn
Er is nog een factor die minder snel uit een huurcontract is af te lezen:
hoe goed past de huurder bij het object?
Een huurder kan financieel sterk zijn en een lang contract tekenen, terwijl de ruimte zeer specifiek voor zijn bedrijfsvoering moet worden aangepast.
Zolang hij blijft zitten, hoeft dat geen probleem te zijn.
Maar na vertrek kan een gebouw ontstaan waarvoor aanzienlijke investeringen nodig zijn voordat een nieuwe huurder kan worden gevonden.
Het omgekeerde bestaat ook.
Een gebouw met courante metrages, een flexibele indeling, goede bereikbaarheid en een brede doelgroep kan relatief eenvoudig opnieuw verhuurbaar zijn. Daardoor hoeft een kortere resterende huurtermijn niet automatisch een groot risico te betekenen.
Dat is in de huidige kantorenmarkt extra relevant.
NVM signaleert een toenemende tweedeling: hoogwaardige, duurzame en goed bereikbare kantoren blijven gewild, terwijl minder courante gebouwen vaker met leegstand kampen.
Huurdersrisico kan daarom nooit volledig los worden gezien van de wederverhuurbaarheid van het vastgoed.
Een goede huurder kan waarde toevoegen aan het vastgoed
Dat alles verklaart waarom twee gebouwen met dezelfde bruto huur toch anders kunnen worden gewaardeerd.
Een koper van verhuurd vastgoed koopt immers niet alleen stenen.
Hij koopt in belangrijke mate een toekomstige kasstroom.
Wanneer die kasstroom als stabiel, voorspelbaar en duurzaam wordt gezien, kan dat de aantrekkelijkheid van de belegging vergroten.
Daarbij spelen onder meer de financiële kwaliteit van de huurder, de resterende contractduur, de huurvoorwaarden en de positie van de contracthuur ten opzichte van de markthuur een rol.
Ook de kwaliteit van het gebouw blijft belangrijk. Een sterke huurder in een courant pand met goede wederverhuurbaarheid geeft immers een ander risicoprofiel dan dezelfde huurder in een zeer specifiek gebouw.
Daarom kan een goed huurcontract meer betekenen dan alleen zekerheid over de huurinkomsten van vandaag.
Een sterke huurder en een goed contract kunnen niet alleen de exploitatie versterken, maar ook de verkoopbaarheid en waardering van het vastgoed beïnvloeden.
Maar een lange sterke huur kan óók kansen blokkeren
Daarmee is niet gezegd dat maximale contractzekerheid altijd optimaal is.
Stel dat een goed gelegen kantoor volledig is verhuurd tegen €120 per m², terwijl vergelijkbare nieuwe transacties rond €170 per m² plaatsvinden.
Een contract met nog tien jaar looptijd biedt veel zekerheid.
Maar het beperkt tegelijkertijd gedurende lange tijd de mogelijkheid om het huurniveau aan de actuele markt aan te passen, afhankelijk van de overeengekomen indexerings- en herzieningsmogelijkheden.
Bij een gebouw met ontwikkel- of transformatiepotentieel kan hetzelfde spelen.
Een langlopende huurovereenkomst kan de exploitatie stabiliseren, maar een herontwikkeling of andere repositionering jarenlang beperken.
Andersom kan een relatief korte resterende looptijd juist strategische flexibiliteit bieden wanneer de eigenaar het gebouw anders wil positioneren.
Daarom moet contractkwaliteit altijd worden beoordeeld vanuit de strategie voor het object.
Zekerheid heeft waarde, maar flexibiliteit kan óók waarde hebben.
De kwaliteit van €100.000 huur
Neem twee fictieve vastgoedobjecten.
Beide leveren €100.000 huur per jaar op.
Bij object A wordt die huur betaald door een financieel gezonde huurder met een lang resterend contract, duidelijke indexeringsafspraken en voldoende zekerheid. Het gebouw is courant en bij vertrek relatief eenvoudig opnieuw verhuurbaar.
Bij object B wordt eveneens €100.000 ontvangen, maar het contract loopt binnenkort af, de huurder staat financieel onder druk, de huur ligt boven marktniveau en voor een nieuwe gebruiker zijn waarschijnlijk aanzienlijke investeringen nodig.
De inkomsten van vandaag zijn hetzelfde.
De risico’s achter die inkomsten niet.
Maar ook object A is niet per definitie de betere investering.
Wanneer object B op een uitstekende locatie ligt, aanzienlijk onder de toekomstige markthuur kan worden herontwikkeld of een aantrekkelijk alternatief gebruik kent, kan juist daar de grootste waardecreatie liggen.
Daarom moet niet alleen worden gevraagd:
“Wat bedraagt de huur?”
maar:
“Hoe duurzaam is die huur, welk risico hoort erbij en welke mogelijkheden ontstaan wanneer het contract verandert?”
Wat moet u bij een verhuurd object werkelijk analyseren?
Wie een bestaand verhuurd object koopt of zijn eigen vastgoedportefeuille beoordeelt, zou minimaal zicht moeten hebben op:
1. De huurder
Wie betaalt de huur en hoe sterk is zijn financiële en operationele positie?
2. De resterende looptijd
Wanneer eindigt het contract werkelijk en welke break- of opzegmomenten bestaan er?
3. De contracthuur tegenover de markthuur
Is de huidige huur marktconform, boven markt of juist daaronder?
4. De effectieve huur
Welke incentives, bijdragen en overige commerciële afspraken beïnvloeden de werkelijke opbrengst?
5. De zekerheden
Welke garanties of waarborgen zijn aanwezig en wat vertegenwoordigen die daadwerkelijk?
6. De expiratiekalender
Hoeveel huurinkomsten kunnen in dezelfde periode opnieuw ter discussie komen?
7. De wederverhuurbaarheid
Hoe courant is het gebouw wanneer de huidige huurder vertrekt?
8. De toekomstige investeringen
Welke investeringen zijn waarschijnlijk nodig voor behoud, verlenging of nieuwe verhuur?
Pas wanneer deze onderdelen gezamenlijk worden bekeken, ontstaat een realistisch beeld van de kwaliteit van de inkomstenstroom.
Een goede huurder is meer dan een naam op het contract
Voor verhuurd vastgoed is bezetting belangrijk.
Maar bezetting alleen zegt weinig over de kwaliteit van de belegging.
Een volledig verhuurd pand kan grote toekomstige risico’s bevatten.
Een object met een naderende expiratie kan juist aanzienlijke commerciële kansen bieden.
En een sterke huurder kan veel waarde toevoegen — zolang de huurovereenkomst, huurprijs en het gebouw zelf bij elkaar passen.
Daarom begint een beoordeling van verhuurd vastgoed niet bij de vraag hoeveel huur er vandaag binnenkomt.
De relevante vraag is hoeveel van die huur duurzaam is, welk risico eraan verbonden is en wat er met de exploitatie gebeurt wanneer de huidige contracten veranderen.
Want uiteindelijk koopt een belegger niet alleen huurinkomsten.
Hij koopt de kwaliteit en onzekerheid van de toekomstige kasstroom.
Bronnen
[1] NVM Business – Tweedeling kantorenmarkt neemt toe.
Voor de actuele ontwikkeling van de Nederlandse kantorenmarkt, de vraag naar hoogwaardige en goed bereikbare kantoren en de hogere leegstandsrisico’s bij minder courante gebouwen.
NVM – Tweedeling kantorenmarkt neemt toe
[2] Cushman & Wakefield – MarketBeat Nederland Kantoren Q2 2026.
Voor de actuele gebruikers- en beleggingsmarkt, de aanhoudende vraag naar hoogwaardige kantoorruimte en de invloed van kwaliteit, verhuiskosten en verlengingen op de kantorenmarkt.
Cushman & Wakefield – MarketBeat Nederland Kantoren
[3] CBRE – Netherlands Real Estate Market Outlook 2026.
Voor de ontwikkeling van de kantorenbeleggingsmarkt en de toenemende betekenis van verhuurprestaties en actief assetmanagement voor waardecreatie.
CBRE – Investment market 2026
[4] RICS – Comparable evidence in real estate valuation.
Voor de invloed van huurvoorwaarden, resterende looptijd en financiële kwaliteit van de huurder (tenant covenant strength) op de beoordeling van verhuurd commercieel vastgoed.
RICS – Comparable evidence in real estate valuation
[5] ROZ – Handleiding huurovereenkomst kantoorruimte 2025.
Voor het actuele ROZ-model voor kantoorruimte en andere bedrijfsruimte in de zin van artikel 7:230a BW en de bijbehorende contractuele uitgangspunten.
ROZ – Handleiding huurovereenkomst kantoorruimte 2025
Laat uw vastgoed beter presteren
ImmoGroep ondersteunt vastgoedeigenaren bij verhuurbaarheid, exploitatie, positionering en commerciële optimalisatie. Wilt u weten waar binnen uw vastgoed kansen liggen? We denken graag met u mee.
Meer inzichten