Verhuurd vastgoed: behouden, verbeteren, herpositioneren of verkopen?

15 september 2026

Verhuurd vastgoed kan uitstekend presteren. Maar verhuurd zijn en optimaal presteren zijn niet hetzelfde.


Een langlopend huurcontract kan zekerheid bieden, terwijl de huur inmiddels achterloopt op de markt. Een winkel kan keurig huurinkomsten genereren terwijl de locatie structureel aan aantrekkingskracht verliest. Een bedrijfshal kan technisch verouderd zijn, maar door beschikbare energiecapaciteit juist moeilijk vervangbaar worden. En bij een verhuurde woning kunnen huurregulering en fiscaliteit de toekomstige exploitatie fundamenteel veranderen.


Daarom is voor een vastgoedeigenaar niet alleen relevant:


Wat levert het vastgoed vandaag op?


Minstens zo belangrijk is:


Is dit nog de beste manier om het kapitaal dat in het vastgoed zit, in te zetten?


Die analyse kan uiteindelijk tot vier verschillende keuzes leiden:


behouden, verbeteren, herpositioneren of verkopen.


Geen van deze keuzes is per definitie beter. Het gaat om de samenhang tussen huidig rendement, toekomstpotentieel, benodigde

investeringen, financiering, fiscaliteit, risico en de waarde die het vastgoed in een alternatieve situatie kan vertegenwoordigen.

Verhuurd is geen eindstation


Bij leegstaand vastgoed is de noodzaak om naar de strategie te kijken meestal duidelijk. Bij verhuurd vastgoed ontstaat eerder de neiging om niets te veranderen.


De huur komt binnen. Het pand functioneert. Waarom zou u eraan komen?


Juist daar kan waarde onbenut blijven.


Een bestaande exploitatie zegt namelijk maar een deel van het verhaal. Voor een goede beoordeling moeten onder andere netto huuropbrengst, resterende contractduur, kwaliteit van de huurder, contracthuur ten opzichte van markthuur, onderhoud en verduurzaming, financiering, toekomstige verhuurbaarheid, alternatieve gebruiksmogelijkheden, fiscale positie en verkoopwaarde in meerdere scenario’s gezamenlijk worden beoordeeld.


Daarmee verschuift de analyse van:


Hoeveel huur ontvang ik?


naar:


Welke economische positie heeft dit vastgoed voor de komende jaren?

Vier mogelijke routes


Behouden


Soms is niets ingrijpends veranderen precies de juiste strategie.


Dat kan het geval zijn bij een courant object, een sterke huurder, een marktconforme huur, beperkte toekomstige investeringen en een locatie waar voldoende structurele vraag naar het vastgoedtype bestaat.


Behouden betekent overigens niet achteroverleunen.


Ook bij een goede exploitatie moeten huurontwikkeling, contractmomenten, technische staat, financiering, wetgeving en marktpositie gevolgd worden. Een sterk object kan immers geleidelijk minder concurrerend worden wanneer vergelijkbaar vastgoed in de omgeving wordt vernieuwd of gebruikers andere eisen gaan stellen.


Behouden is daarmee óók een actieve vastgoedstrategie.

Verbeteren


Wanneer de basis van het vastgoed goed is, hoeft verandering niet meteen ingrijpend te zijn.


Soms ligt de grootste kans in het optimaliseren van de bestaande exploitatie: verduurzaming, technisch onderhoud combineren met kwaliteitsverbetering, modernisering van installaties, verbetering van entree of algemene ruimten, aanpassing van huurvoorwaarden op natuurlijke contractmomenten of een professionelere commerciële positionering.


Het doel is dan niet een ander gebouw te creëren, maar de bestaande vastgoedpropositie sterker te maken.


Daarbij hoort altijd een financiële toets.


Een investering van €150.000 die slechts een beperkte verhoging van de netto exploitatie veroorzaakt, is niet automatisch waardecreërend. De relevante vraag is hoeveel extra cashflow, waardegroei, risicoreductie of toekomstbestendigheid tegenover die investering staat.

Herpositioneren


Herpositionering gaat een stap verder.


Hierbij verandert niet alleen de kwaliteit van het object, maar geheel of gedeeltelijk de vastgoedpropositie.


Een groot kantoor kan bijvoorbeeld worden verdeeld in kleinere units. Een winkelpand kan anders worden verkaveld.


Een bedrijfsruimte kan worden aangepast voor een andere gebruikersgroep. Een verdieping kan een andere doelgroep krijgen dan de rest van een gebouw. En waar bestemming, techniek en locatie dat toelaten, kan zelfs een andere functie worden onderzocht.


Herpositioneren betekent dus niet:


zo veel mogelijk veranderen.


Het betekent:


het vastgoed opnieuw afstemmen op de markt waarin het de beste economische positie kan innemen.

Verkopen


Ook een goed verhuurd object kan een logisch verkoopmoment bereiken.


Een verkoopbeslissing hoeft helemaal niet voort te komen uit een probleem met het vastgoed. Verkoop kan rationeel zijn wanneer de markt een aantrekkelijke prijs biedt, grote investeringen dichterbij komen, huur- of leegstandsrisico’s toenemen, herfinanciering minder aantrekkelijk wordt, één object te zwaar in de portefeuille weegt of elders betere mogelijkheden voor het beschikbare kapitaal ontstaan.


Daarmee ontstaat een belangrijk onderscheid:


Een goed vastgoedobject hoeft niet automatisch het juiste vastgoedobject te zijn om te behouden.

Eerst de exploitatie begrijpen


Voordat over verbeteren, herpositioneren of verkopen wordt gesproken, moet duidelijk zijn wat er daadwerkelijk staat.


Niet alleen de bruto jaarhuur, maar de economische kwaliteit daarvan.


Een huur van €100.000 per jaar krijgt een heel andere betekenis wanneer binnen twee jaar een grote huurder vertrekt, €300.000 technisch onderhoud noodzakelijk wordt of een financiering tegen aanzienlijk hogere rente moet worden verlengd.


Andersom kan een ogenschijnlijk bescheiden huur aantrekkelijk zijn wanneer de huurder sterk is, het contract lang doorloopt, weinig verplichtingen bij de eigenaar liggen en de locatie structureel schaars is.


Huurinkomsten moeten daarom altijd in samenhang met risico, kapitaalbeslag en toekomstige investeringen worden bekeken.

Daarna komt de markt — en die verschilt per vastgoedtype


Woningen: regelgeving, fiscaliteit én schaarste bepalen de strategie


Bij woningen is de strategische afweging de afgelopen jaren aanzienlijk complexer geworden.


Sinds 1 juli 2024 geldt de Wet betaalbare huur. Daarmee is het woningwaarderingsstelsel uitgebreid naar de middenhuur. Voor huurovereenkomsten die in 2026 ingaan, loopt het gereguleerde middensegment tot en met 186 WWS-punten; de maximale huurgrens daarbij bedraagt €1.228,07 per maand. De aanvangshuur en het aantal WWS-punten kunnen dus rechtstreeks bepalen hoeveel huur bij een nieuwe overeenkomst mag worden gevraagd.


Voor de eigenaar betekent dit dat bij iedere woning afzonderlijk moet worden gekeken naar onder meer puntentelling, energielabel, WOZ-component, kwaliteit, huurcontract, huidige huur, leegwaarde en mogelijkheden om de woning daadwerkelijk in het vrije segment te positioneren.


Daarbij speelt nog een tweede ontwikkeling: uitponding.


De omvang daarvan is inmiddels aanzienlijk. In 2025 verkochten investeerders ongeveer 65.000 woningen. Ruim 27.500 woningen meer gingen van investeerders naar eigenaar-bewoners dan andersom. Vooral kleine stedelijke woningen kwamen daarbij beschikbaar voor koopstarters. In het eerste kwartaal van 2026 verkochten investeerders opnieuw circa 4.500 woningen netto meer aan eigenaar-bewoners dan zij van hen kochten. Het Kadaster constateert inmiddels wel dat de piek van de verkoopgolf bij particuliere investeerders mogelijk is bereikt.


Ook in het tweede kwartaal van 2026 bleef het bezit van investeerders dalen. Op 1 juli hadden investeerders circa 745.400 woningen, 8,9% van de Nederlandse woningvoorraad tegenover 9,2% een jaar eerder.


Dat maakt uitponding een reële strategische route.


Maar de verkoopgolf heeft óók een andere kant.


Wanneer grote aantallen huurwoningen naar de koopmarkt verdwijnen, daalt het beschikbare particuliere huuraanbod. De vrije huursector blijft daardoor krap. In het tweede kwartaal van 2026 werden weliswaar 15% meer bestaande vrijesectorwoningen verhuurd dan een jaar eerder, maar het aantal transacties blijft historisch laag. Tegelijkertijd steeg de gemiddelde huurprijs met 9,4% naar €19,32 per m².


Daarmee ontstaat een interessante tegenbeweging:


De verkoopgolf van de ene belegger kan voor de andere belegger juist een kans creëren.


Niet iedere voormalige huurwoning is aantrekkelijk om opnieuw te verhuren. Maar woningen die duurzaam in het vrije segment kunnen blijven, op locaties met een structureel tekort aan huurwoningen, kunnen juist profiteren van een afnemend concurrerend aanbod.


De strategische vraag bij woningen is daarom niet simpelweg:


Moeten particuliere verhuurders nu verkopen?


maar:


Welke woningen zijn onder de nieuwe marktomstandigheden nog aantrekkelijk om langdurig te behouden — en welke niet?

Box 3 maakt de afweging nog breder


Bij particulier gehouden vastgoed kan daarnaast de fiscale behandeling in Box 3 grote invloed hebben op het netto rendement.


Voor de voorlopige aanslag 2026 rekent de Belastingdienst voor beleggingen en overige bezittingen — waaronder veel verhuurd vastgoed — met een forfaitair rendement van 6,00%. Het Box 3-tarief bedraagt 36% en het heffingsvrije vermogen €59.357 per persoon.


Tegelijkertijd geldt inmiddels de tegenbewijsregeling. Wanneer het werkelijke rendement over het totale Box 3-vermogen lager is dan het fictieve rendement, kan het werkelijke rendement worden doorgegeven. Daarbij telt niet alleen het directe inkomen mee, maar ook de waardeverandering van bezittingen. Veel gemaakte kosten, zoals regulier onderhoud aan een tweede woning, zijn binnen deze regeling niet aftrekbaar; rente over een Box 3-schuld vormt wel een uitzondering.


Richting 2028 staat opnieuw een belangrijke wijziging gepland. Het kabinet streeft naar een stelsel waarin belasting wordt geheven over werkelijk rendement. Voor vastgoed voorziet het huidige voorstel in een bijzondere behandeling waarbij waardestijging in beginsel pas bij realisatie, bijvoorbeeld verkoop, wordt belast. Ook wordt in het voorgestelde stelsel meer rekening gehouden met werkelijke inkomsten, schulden en kosten.


Maar de uiteindelijke vorm staat nog niet volledig vast. De Tweede Kamer heeft het wetsvoorstel aangenomen, maar de stemming in de Eerste Kamer is uitgesteld in afwachting van aangekondigde wijzigingen.


Dat maakt fiscaliteit bij vastgoedbeslissingen belangrijk, maar ook te veranderlijk om een meerjarige vastgoedstrategie uitsluitend op het huidige belastingregime te baseren.


Box 3 verdient daarom een afzonderlijke analyse. In een volgende blog gaan we uitgebreider in op wat het huidige stelsel en de voorgenomen wijzigingen richting 2028 voor vastgoedeigenaren kunnen betekenen.


En belangrijk: dit beperkt zich niet tot woningen. Ook een kantoor, winkel, bedrijfsruimte of ander vastgoed dat privé als belegging wordt gehouden, kan onder Box 3 vallen. De eigendoms- en activiteitenstructuur bepaalt uiteindelijk welke fiscale regels van toepassing zijn.

Kantoren: niet iedere verhuurde vierkante meter is even toekomstbestendig


Bij kantoren ligt de dynamiek anders.


NVM Business constateert een groeiende tweedeling tussen hoogwaardige, duurzame en goed bereikbare kantoren enerzijds en minder courante kantoorruimte anderzijds. Vooral kleinere kwalitatief goede kantoorunits op bereikbare locaties zijn relatief schaars.


Een kantoor dat vandaag volledig verhuurd is, kan daardoor toch strategische vragen oproepen.


Wat gebeurt er wanneer de huidige huurder vertrekt? Is dezelfde oppervlakte dan nog courant? Is de kwaliteit hoog genoeg? Kan de indeling worden aangepast? Hoe ontwikkelt de locatie zich? En welke investering is nodig om dezelfde huurpositie over vijf of tien jaar opnieuw te bereiken?


Voor kantoren speelt bovendien de technische kwaliteit mee. Voor kantoren waarop de wettelijke verplichting van toepassing is, geldt minimaal energielabel C.


De huidige huur kan dus uitstekend zijn, terwijl de economische positie na het aflopen van het contract veel minder sterk blijkt.


Juist daarom moet een eigenaar niet alleen kijken naar de huidige bezetting, maar naar de kans dat dezelfde exploitatie opnieuw gerealiseerd kan worden wanneer de huidige huurder vertrekt.

Winkels: dezelfde kasstroom kan op twee locaties een andere waarde hebben


Bij winkelvastgoed is locatiekwaliteit misschien nog nadrukkelijker bepalend.


De Nederlandse winkelmarkt laat duidelijke verschillen zien tussen sterke winkelsteden en kwetsbaardere middelgrote winkelgebieden. Tegelijkertijd ontwikkelt ook de vraag naar oppervlaktes en functies zich.


Een lopende huurovereenkomst vertelt daardoor niet het hele verhaal.


Voor de eigenaar is van belang wat er gebeurt wanneer de huidige huurder vertrekt: welke branches passen dan bij de locatie, is de oppervlakte nog courant, kan het object worden verkleind of gecombineerd en biedt een bredere mix van winkelen, wonen, horeca of dienstverlening nieuwe mogelijkheden?


Een winkel kan dus vandaag uitstekend verhuurd zijn en tegelijkertijd een relatief groot toekomstig verhuurrisico hebben.


Omgekeerd kan een middelmatig gebouw op een steeds sterker wordende locatie juist aanzienlijke herpositioneringswaarde hebben.

Bedrijfshallen: stroomcapaciteit kan een onderdeel van de vastgoedwaarde worden


Bij bedrijfsruimte blijven traditionele kenmerken zoals ligging, oppervlakte, vrije hoogte, bereikbaarheid, buitenterrein en laadmogelijkheden belangrijk.


Maar daar is een nieuwe factor nadrukkelijk naast komen te staan:


beschikbare energie- en transportcapaciteit.


NVM Business rapporteerde in 2026 dat ongeveer 15.000 bedrijven wachtten op een nieuwe of verzwaarde stroomaansluiting.


Daardoor kan vastgoed met voldoende beschikbare en gecontracteerde capaciteit op sommige locaties een aanzienlijk sterkere marktpositie hebben.


Bij een bedrijfsobject moet daarom niet alleen naar de fysieke aansluiting worden gekeken, maar ook naar gecontracteerd transportvermogen en de mogelijkheden om dit vermogen in de toekomst uit te breiden.


Dat kan leiden tot situaties waarin een ouder gebouw commercieel aantrekkelijker blijkt dan moderne nieuwbouw, simpelweg omdat een cruciale infrastructuurcomponent moeilijk of voorlopig helemaal niet reproduceerbaar is.


Tegelijkertijd is ook hier opsplitsen geen automatische route naar een hoger rendement. De sterke groei van kleine bedrijfsunits heeft in delen van Nederland al tot een sterke stijging van het aanbod geleid.


Meer units zijn alleen aantrekkelijk wanneer er daadwerkelijk voldoende lokale gebruikersvraag tegenover staat.

Niet kijken naar wat het vastgoed was, maar naar wat het kan worden


Een van de grootste valkuilen bij strategische vastgoedbeslissingen is dat uitsluitend vanuit de bestaande situatie wordt gerekend.


Maar de huidige exploitatie is slechts één scenario.


Een goede analyse vergelijkt minimaal vier situaties.


Huidige exploitatie voortzetten


Wat levert het vastgoed op wanneer weinig verandert?


Verbeteren


Welke investering is nodig en wat verandert daardoor aan huur, verhuurbaarheid, kosten, risico en waarde?


Herpositioneren


Kan een andere unitmix, doelgroep, indeling of functie een betere exploitatie opleveren?


Verkopen


Welke netto waarde kan vandaag worden gerealiseerd en welk rendement kan met het vrijgekomen kapitaal elders worden behaald?


Daarbij moet niet alleen het eindresultaat worden bekeken, maar ook de weg ernaartoe.


Een herontwikkeling die uiteindelijk extra waarde creëert, kan economisch onaantrekkelijk zijn wanneer daarvoor jarenlang vergunningrisico, leegstand en een zware investering moeten worden gedragen.


Andersom kan een relatief eenvoudige verbetering buitengewoon interessant zijn wanneer deze snel uitvoerbaar is en de verhuurbaarheid structureel vergroot.

Capex moet concurreren om kapitaal


Iedere euro die in een gebouw wordt geïnvesteerd, kan in beginsel ook elders worden ingezet.


Daarom is de relevante vraag niet alleen:


Levert deze investering rendement op?


Maar:


Is dit de beste bestemming voor dit kapitaal, gegeven het risico en de beschikbare alternatieven?


Dat verklaart ook waarom de hoogste huur niet automatisch de beste vastgoedstrategie oplevert.


Een hogere huur waarvoor eerst een grote verbouwing, langere leegstand en intensiever beheer nodig zijn, kan economisch slechter uitpakken dan een iets lagere maar stabiele exploitatie.


Datzelfde geldt voor verkoop.


Wanneer een object tegen een sterke prijs kan worden verkocht en het vrijkomende vermogen elders een aantrekkelijker risicogecorrigeerd rendement kan realiseren, kan verkoop rationeel zijn — ook als er met het bestaande vastgoed niets mis is.


Financiering hoort bij dezelfde analyse


De afgelopen jaren hebben opnieuw duidelijk gemaakt dat de vastgoedstrategie niet los kan worden gezien van financiering.


Een object met een goede operationele kasstroom kan door herfinanciering tegen andere rentevoorwaarden een heel ander netto rendement krijgen.


Daarom moeten onder meer rentelasten, loan-to-value, aflossingen, convenanten en het moment waarop herfinanciering nodig is worden meegenomen in dezelfde strategische analyse als huur, onderhoud en waardeontwikkeling.


Een aantrekkelijk vastgoedplan dat niet aantrekkelijk financierbaar is, kan economisch alsnog de verkeerde keuze zijn.

Kijk ook naar de portefeuille


De analyse eindigt niet bij het individuele gebouw.


Een asset kan uitstekend zijn, maar binnen de totale portefeuille toch minder logisch worden.


Wanneer te veel vermogen in één object, één regio of één huurder geconcentreerd is, wanneer meerdere gebouwen tegelijk grote investeringen vereisen of wanneer één asset onevenredig veel management vraagt, kan verkoop op portefeuilleniveau verstandig zijn terwijl het object op zichzelf prima presteert.


Daarmee ontstaat een tweede niveau van optimalisatie:


Eerst beoordeelt u het vastgoed. Daarna beoordeelt u de plaats van dat vastgoed binnen de portefeuille.


Dat zijn niet noodzakelijk dezelfde beslissingen.

Een praktisch besliskader


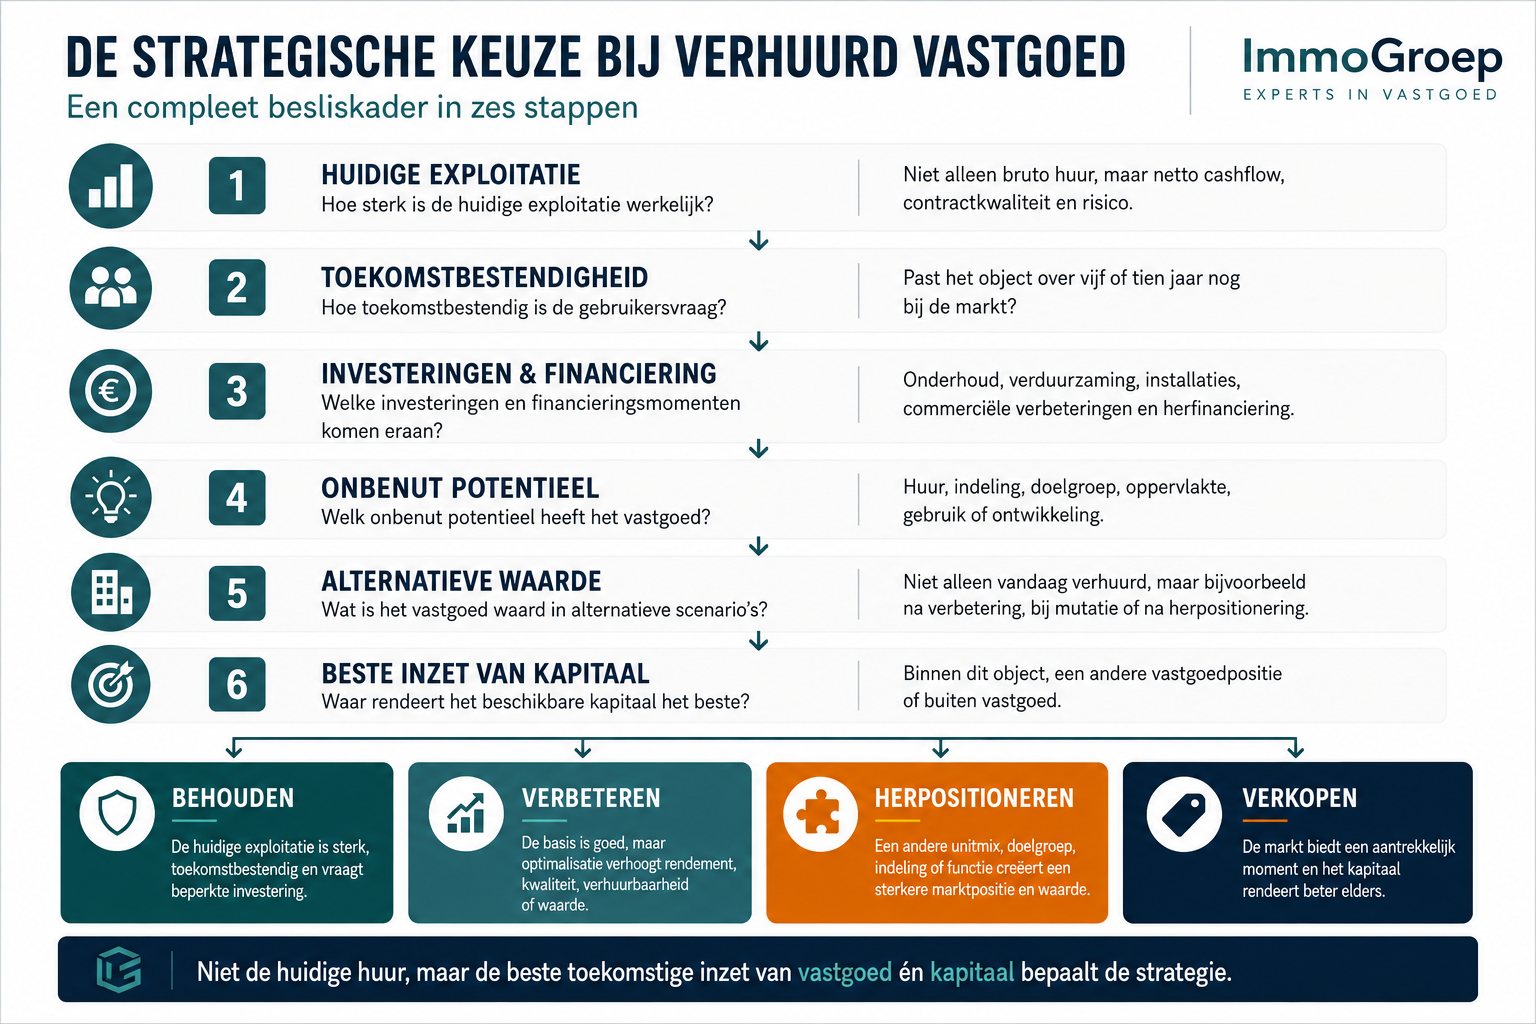
Uiteindelijk kan de strategische beoordeling van verhuurd vastgoed worden teruggebracht tot zes vragen:


1. Hoe sterk is de huidige exploitatie werkelijk?


Niet alleen bruto huur, maar netto cashflow, contractkwaliteit en risico.


2. Hoe toekomstbestendig is de gebruikersvraag?


Past het object over vijf of tien jaar nog bij de markt?


3. Welke investeringen en financieringsmomenten komen eraan?


Onderhoud, verduurzaming, installaties, commerciële verbeteringen en herfinanciering.


4. Welk onbenut potentieel heeft het vastgoed?


Huur, indeling, doelgroep, oppervlakte, gebruik of ontwikkeling.


5. Wat is het vastgoed waard in alternatieve scenario’s?


Niet alleen vandaag verhuurd, maar bijvoorbeeld na verbetering, bij mutatie of na herpositionering.


6. Waar rendeert het beschikbare kapitaal het beste?


Binnen dit object, een andere vastgoedpositie of buiten vastgoed.


Daarbij moeten bij een concrete beslissing ook de juridische, planologische, fiscale en financieringstechnische gevolgen van ieder scenario afzonderlijk worden getoetst.


Pas wanneer al die factoren naast elkaar worden gelegd, ontstaat een rationele keuze tussen:


behouden – verbeteren – herpositioneren – verkopen.

Besliskader voor verhuurd vastgoed met zes beoordelingsvragen en vier strategische keuzes

De beste strategie hoeft niet de meest ingrijpende te zijn


Vastgoedoptimalisatie wordt vaak geassocieerd met verbouwen, ontwikkelen en grote investeringen.


Maar de beste vastgoedbeslissing kan net zo goed zijn om een uitstekend verhuurd object simpelweg te behouden.


Of om één verdieping anders te positioneren.


Om eerst een huurcontract te verlengen en daarna pas te investeren.


Om een woning bij mutatie uit te ponden.


Om juist een huurwoning te kopen wanneer andere beleggers vertrekken en daardoor schaarste ontstaat.


Of om een goed renderend object vandaag te verkopen omdat de markt een prijs betaalt die aantrekkelijker is dan het verwachte toekomstige rendement van het bezit.


Daarom begint strategisch vastgoedadvies niet met een vooraf bepaalde oplossing.


Het begint met het vergelijken van de alternatieven.


Niet de vraag óf vastgoed verhuurd is, maar of het vastgoed in zijn huidige vorm nog de beste inzet vormt van locatie, gebouw én kapitaal, bepaalt uiteindelijk de juiste strategie.

Bronnen


[1] Rijksoverheid – Wet betaalbare huur / maximale huurprijsgrenzen 2026.
Voor woningen is dit relevant omdat hieruit volgt hoe de regulering van middenhuur en de maximale huurgrenzen in 2026 uitwerken.
Rijksoverheid – Maximale huurprijsgrenzen / Wet betaalbare huur


[2] Kadaster – Investeerders verkochten in 2025 een recordaantal woningen.
Deze bron onderbouwt de omvang van de uitpondingsgolf en de verkoop van huurwoningen aan eigenaar-bewoners.
Kadaster – Investeerders verkochten in 2025 recordaantal woningen


[3] Kadaster – Woningmarkt 2e kwartaal 2026.
Geeft actuele cijfers over het woningbezit van investeerders en de verdere afname van het aantal woningen in handen van beleggers.
Kadaster – Woningmarkt 2e kwartaal 2026


[4] NVM / VGM NL – Huurmarkt vrije sector, 2e kwartaal 2026.
Laat zien dat de vrije huursector krap blijft en dat de afname van het aanbod tegelijk kansen kan bieden voor geschikt verhuurd vastgoed.
NVM / VGM NL – Huurmarkt vrije sector 2e kwartaal 2026


[5] Belastingdienst – Box 3 in 2026.
Relevant voor het forfaitaire rendement, het Box 3-tarief, het heffingsvrije vermogen en de tegenbewijsregeling.
Belastingdienst – Box 3 2026


[6] Rijksoverheid / Eerste Kamer – Wet werkelijk rendement Box 3.

Van belang voor de voorgenomen wijzigingen richting 2028. Dit onderwerp behandelen we in een volgende blog uitgebreider.
Rijksoverheid / Eerste Kamer – Wet werkelijk rendement Box 3


[7] NVM Business – De Nederlandse kantorenmarkt in 2026.
Onderbouwt de groeiende verschillen tussen courante en minder courante kantoorruimte en de vraag naar kwalitatief goede, kleinere kantoorunits.
NVM Business – De Nederlandse kantorenmarkt in 2026


[8] RVO – Energielabel C voor kantoren.
Relevant omdat technische en wettelijke randvoorwaarden rechtstreeks van invloed zijn op de bruikbaarheid en verhuurbaarheid van kantoorruimte.
RVO – Energielabel C kantoren


[9] NVM Business – Winkelmarkt 2025.
Geeft inzicht in de verschillen tussen winkelgebieden en het belang van locatie, oppervlakte en toekomstige gebruikersvraag.
NVM Business – Winkelmarkt 2025


[10] NVM Business – Bedrijfsruimtemarkt en bedrijfsverzamelgebouwen.
Relevant voor de ontwikkeling van bedrijfsruimte, kleinschalige units en het toenemende belang van beschikbare stroomcapaciteit.
NVM Business – Bedrijfsruimtemarkt / bedrijfsverzamelgebouwen en NVM Business – Bedrijfsverzamelgebouwen


[11] De Nederlandsche Bank – Commercieel vastgoed en financiële stabiliteit.
Ondersteunt de samenhang tussen vastgoedinkomsten, financieringskosten, schuldaflossingscapaciteit en vastgoedwaarde.
DNB – Commercieel vastgoed en financiële stabiliteit


Laat uw vastgoed beter presteren


ImmoGroep ondersteunt vastgoedeigenaren bij verhuurbaarheid, exploitatie, positionering en commerciële optimalisatie. Wilt u weten waar binnen uw vastgoed kansen liggen? We denken graag met u mee.

Meer inzichten

15 september 2026
Verhuurd vastgoed kan op papier een aantrekkelijk rendement opleveren, terwijl na belasting een heel ander beeld ontstaat. Dat geldt zeker voor vastgoed dat privé als belegging wordt gehouden en fiscaal tot box 3 behoort. Niet alleen de huurinkomsten spelen daarbij een rol. Ook de waarde van het vastgoed, financiering, waardestijging en de manier waarop het fiscale rendement wordt berekend kunnen grote invloed hebben op wat een belegging uiteindelijk netto oplevert. De afgelopen jaren is box 3 bovendien steeds ingewikkelder geworden. Naast het bestaande forfaitaire stelsel geldt inmiddels de tegenbewijsregeling: wanneer het werkelijk rendement over het totale box 3-vermogen lager is dan het forfaitair berekende rendement, kan onder voorwaarden met dat lagere werkelijke rendement rekening worden gehouden. Tegelijkertijd werkt de overheid aan een nieuw stelsel waarin het werkelijke rendement centraal moet komen te staan. Daarover is inmiddels veel politieke discussie ontstaan. Het wetsvoorstel Wet werkelijk rendement box 3 is wel door de Tweede Kamer aangenomen, maar nog niet definitief. De behandeling in de Eerste Kamer is nog niet afgerond en na Prinsjesdag 2026 is duidelijk dat ook de verdere vormgeving van het nieuwe stelsel opnieuw ter discussie staat. Daarmee is niet alleen de precieze uitwerking, maar ook de route naar invoering vanaf 2028 minder zeker geworden. Voor vastgoedeigenaren roept dat logische vragen op. Is verhuurd vastgoed in box 3 nog aantrekkelijk? Heeft het zin om met verkoop of aankoop rekening te houden met een mogelijk nieuw stelsel? Hoe worden huurinkomsten en waardestijging straks belast? En verandert daardoor de afweging tussen privébezit en vastgoed in een BV? Op die vragen bestaat op dit moment geen algemeen antwoord. De toekomstige wetgeving is nog niet definitief en de fiscale behandeling is bovendien slechts één onderdeel van een vastgoedbeslissing. Huur, financiering, onderhoud, waardeontwikkeling, leegstandsrisico en alternatieve investeringsmogelijkheden blijven minstens zo belangrijk. De relevante vraag is daarom niet alleen hoeveel box 3-belasting u betaalt, maar wat er na belasting, kosten en risico werkelijk van het rendement op uw vastgoed overblijft.
Bovenaanzicht van flexibel ingerichte kantoorruimte met werkplekken voor meerdere gebruikers
1 september 2026
Eén grote huurder of meerdere kantoorunits? Ontdek hoe huur, bezetting, investeringen, risico en unitmix het rendement van kantoorruimte in de praktijk bepalen.
Bekijk alle artikelen